本文依据 ChainCatcher 于2026年11月11日22:09(UTC+8)发布的编译稿整理。原稿作者为 Binance Research 的 Kim Lim、Jasper Jin,编译方为深潮 TechFlow。文中平台数据为截至2026年10月31日的快照,访谈时间为2026年10月29日至11月1日。以下只转述报告中的事实、口径与不确定性,不构成投资建议。
被动通道已经做大,主动基金规模仍然很小
Binance Research 在这篇更新中的核心观察是:机构资金已经进入加密市场,但主动管理迟迟没有按同样方式做大规模。行业为被动敞口准备了较完整的通道,而在发现、验证和基准比较主动型基金管理人方面,基础设施仍接近空白。
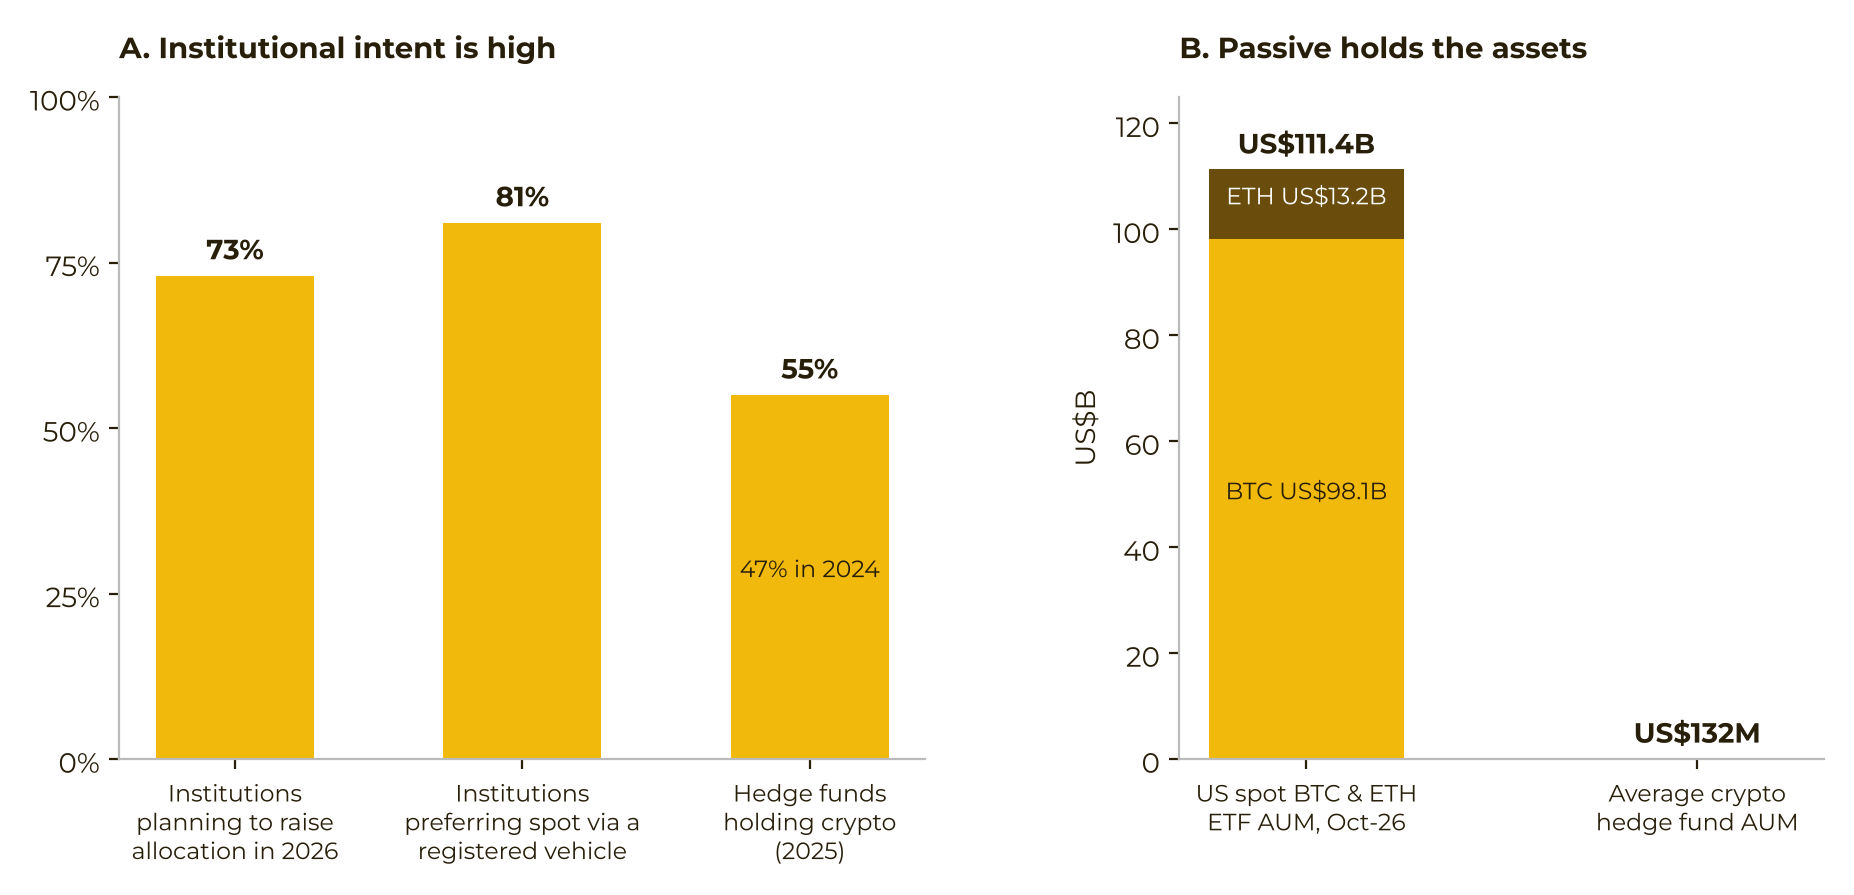
截至2026年10月底,美国比特币与以太坊现货 ETF 的资产规模合计约1110亿美元。相比之下,加密对冲基金的平均资产管理规模仅为1.32亿美元,且91%的基金规模不足10亿美元。报告认为,机构资金长期停在 Beta 敞口,并不必然是主动选择的结果,而是因为缺少有效的分发层。币安旗下受监管的加密基金发现与配置平台 Capital Connect,被描述为用来填补这一空白的安排。
此次更新把分析延伸到平台截至2026年10月31日的数据,并首次加入对平台资金配置方与基金管理人的直接访谈。报告称,即便在比特币单月下跌的行情里,核心结论仍然成立:对冲型策略继续占主导,币本位委托仍贡献最大单笔投资额,方向性资金则在等待更明确的复苏信号。配置方与管理人的一致看法是,真正推动配置的不是收益率本身,而是可验证性。
配置意愿已经出现,资金多流向合规现货产品
报告引用的外部调查显示,机构对数字资产的配置意愿已经比较明确,但需求大多进入被动载体。
- EY-Parthenon 与 Coinbase 2026年联合调查:73%的机构计划在当年提高数字资产配置比例。
- AIMA 与 PwC 的报告:55%的传统对冲基金当时已持有加密资产,高于2024年的47%。
- 在受访机构中,81%更倾向于通过注册合规产品获取现货敞口。
报告把 ETF 与主动基金的规模落差,解释为市场基础设施差距,而不是管理人能力不足。ETF 提供了托管、审计、每日净值估值,以及机构熟悉的报告体系;主动型加密策略尚未提供同等程度的机构级整合。
仓位本身也很小。在已持有加密资产的传统对冲基金中,超过半数的配置比例低于总资产的2%;同时,有60%的机构计划在一年内把敞口提升到2%以上。报告据此认为,制约因素更像是现有投资基础设施,而不是缺少兴趣。相关图示的数据来源包括:EY-Parthenon 与 Coinbase 2026年3月机构投资者数字资产调查、AIMA 与 PwC 2025年全球加密对冲基金报告、道富银行2025年10月数字资产调查、SoSoValue,以及 Binance Research,截止日期为2026年10月31日。
报告所说的瓶颈是发现与验证
报告认为,如果瓶颈只是人才不足,市场本身会去消化;当前更具体的摩擦是管理人难以被发现,业绩和运营安排也难以被核验。
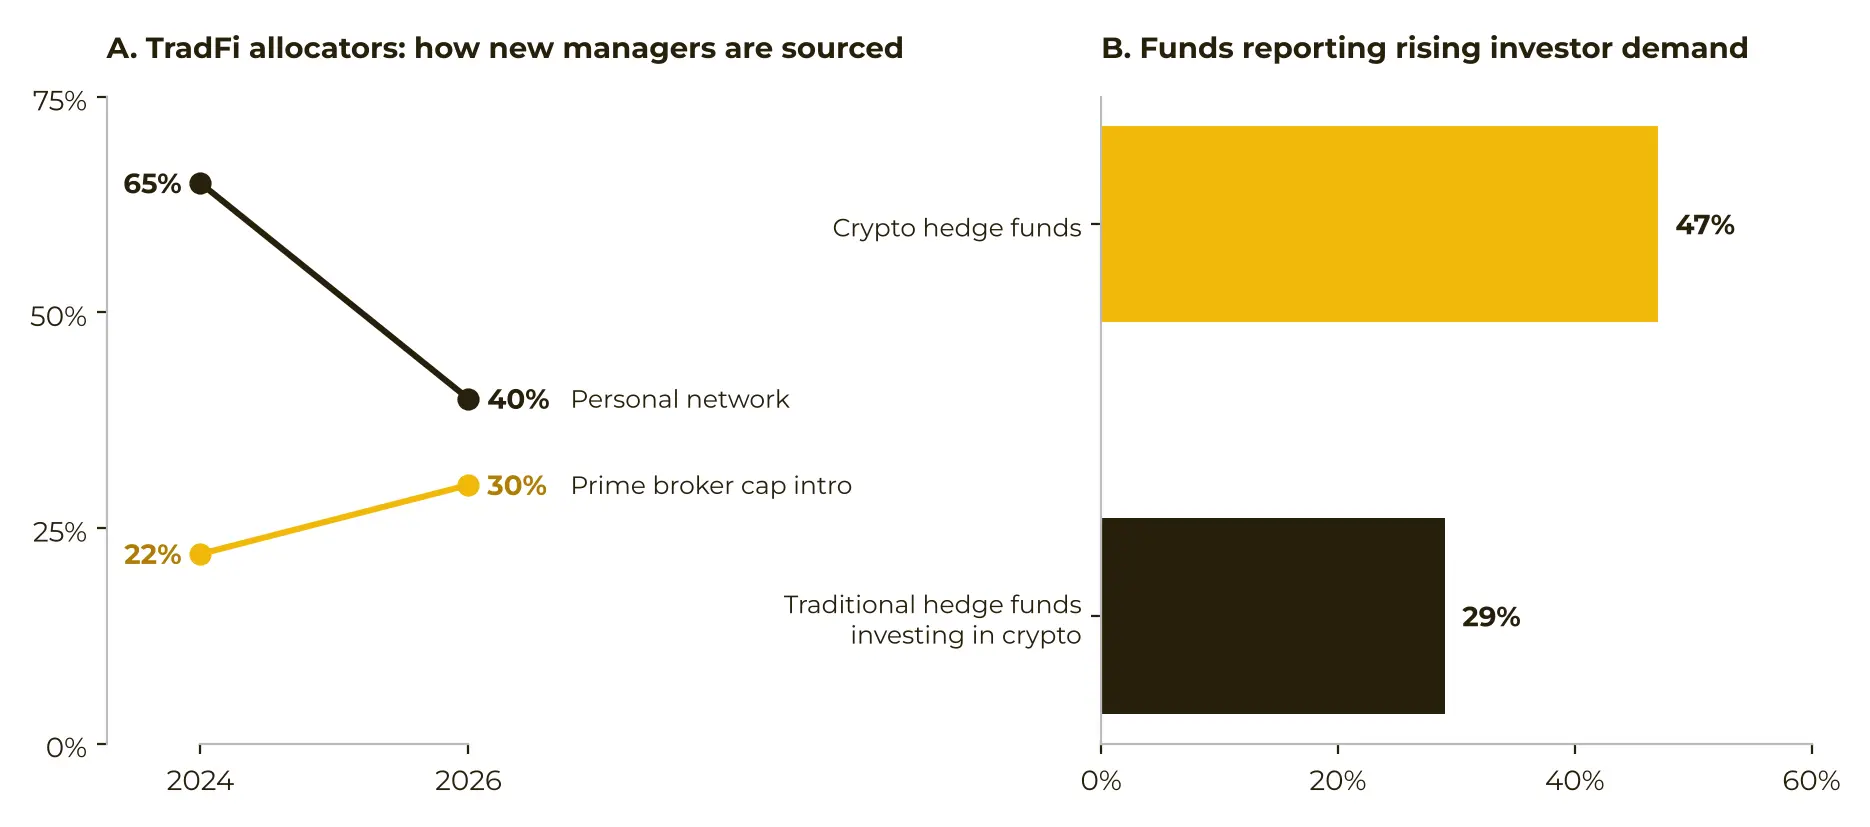
传统市场正在把“找管理人”的路径制度化。AIMA 与 Marex 的调研显示,资金配置方对个人人脉网络的依赖度从2024年的65%降至2026年的40%;同期经由主经纪商资本引荐渠道的比例从22%升至30%。
加密行业仍缺少对等的标准化渠道。配置仍高度依赖 Telegram 社群、线下峰会和熟人引荐。由于没有统一的业绩披露与基准比较框架,投资者难以在同一维度上横向比较管理人;机构也难以核验其认为必要的审计财务报表、托管安排和服务商资质。
这些摩擦同时限制供需双方。加密对冲基金中有47%表示投资者需求正在上升,而涉足加密资产的传统对冲基金中,这一比例为29%。即便如此,家族办公室和高净值个人仍是加密基金的主要出资方。只有五分之一的加密对冲基金把养老金、基金会或主权财富基金列为主要投资者类型,不过该比例已高于一年前的九分之一。此节数据来源为 AIMA 与 Marex 2026年新兴管理人调查、AIMA 与 PwC 2025年全球加密对冲基金报告,以及 Binance Research,截至2026年10月31日。
数量上方向性更多,资金上中性策略占主导
Capital Connect 被报告当作一个观察窗口:平台策略需要公开披露,业绩按统一标准衡量。2026年10月的数据延续了此前格局。
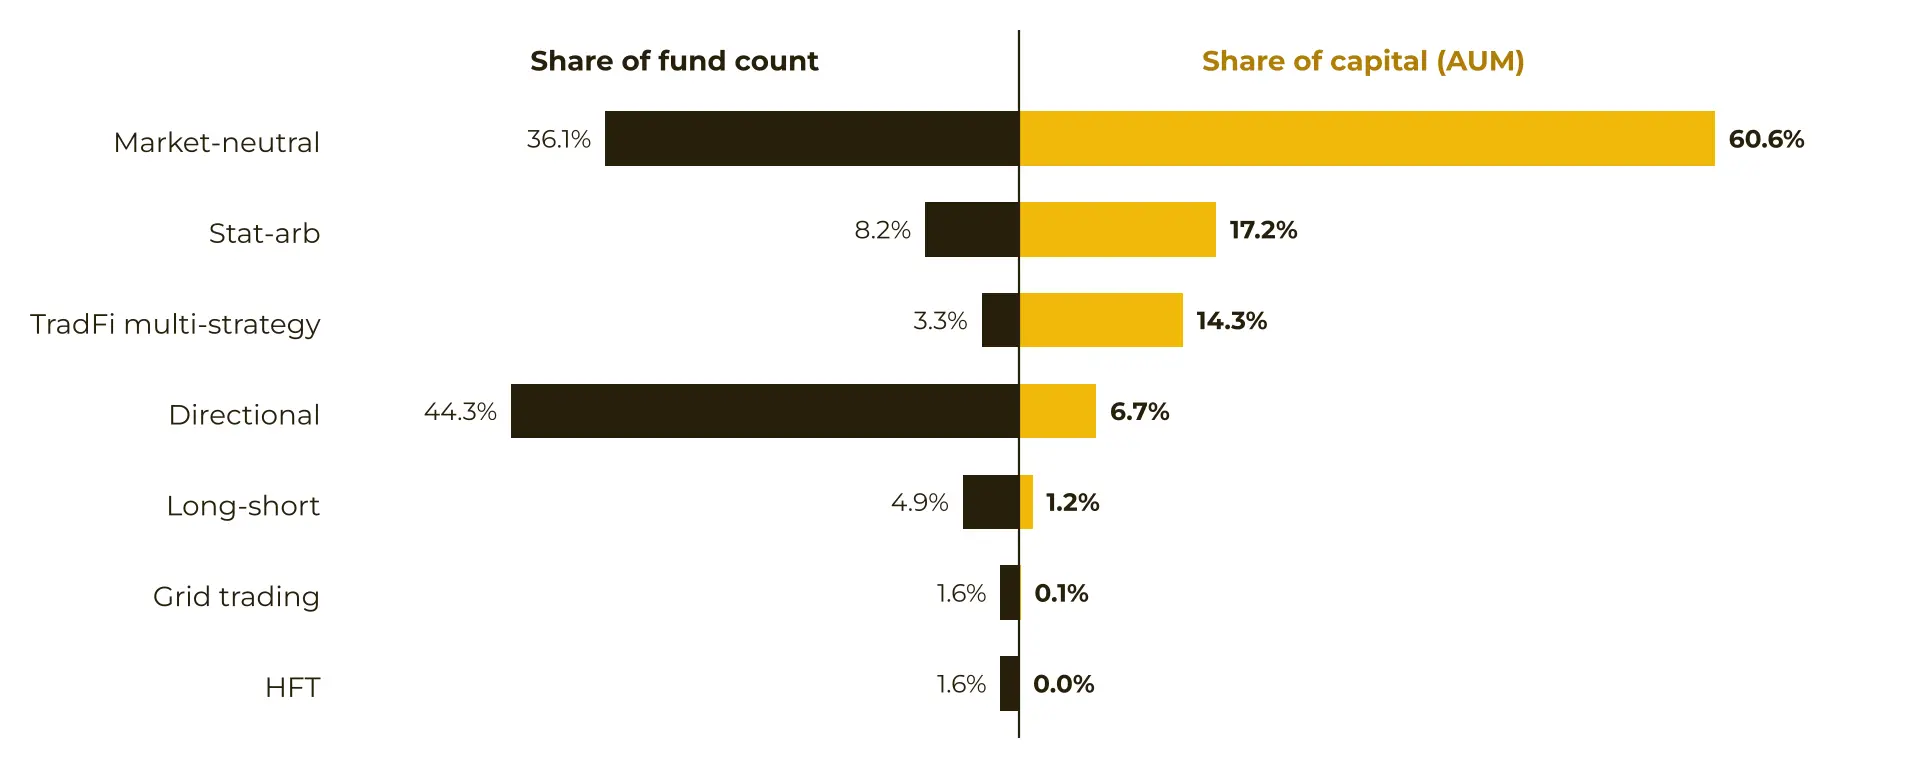
在 Capital Connect 上,中性策略基金的数量占比不足一半,却吸纳了92.1%的平台资金。方向性策略的基金数量占比为44.3%,资产管理规模只占6.7%。市场中性、统计套利以及传统金融风格的多策略基金合计掌握92.1%的资产管理规模,其中多策略基金单独占14.3%。
中性策略的平均单笔投资额约为方向性策略的11倍。报告认为,这反映的是配置方在加注时要求更高的确定性,资金流向体现的是偏好,而不是基金数量本身。
近期参与度也指向同一方向。市场中性策略的投资者参与度已连续两个月上升,自5月以来累计增长30%;统计套利策略的参与人数同期增长一倍以上,并在整个10月保持稳定。报告的表述是:大量长尾管理人倾向于提供方向性产品,机构资金却高度集中在对冲策略;发现层并没有制造这种偏好,只是让它变得可见。数据来源为 Capital Connect 与 Binance Research,截至2026年10月31日。
两类委托在10月波动中的表现不同
报告区分了两种正在同步增长的主流委托,并用2026年10月的波动观察其差别。
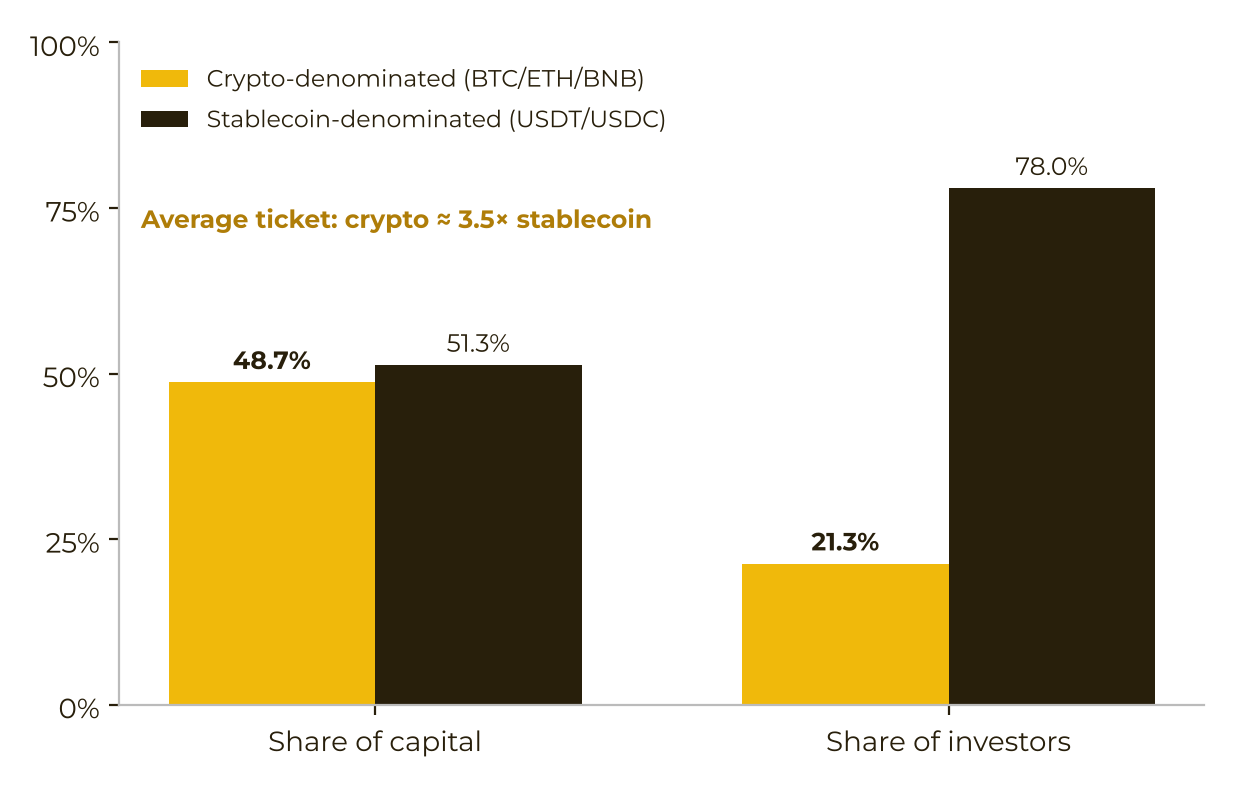
第一种是加密原生模式。平台接近一半的资金(48.7%)集中在以 BTC、ETH 或 BNB 计价的基金中。这类基金吸纳了约五分之一的投资者,但平均单笔投资额约为稳定币基金的3.5倍。配置方借此保留底层资产敞口,并把对冲操作交给专业团队。10月期间,币本位实物持仓保持稳定;以美元计价的资产管理规模回调,主要跟随 BTC 价格同步波动。
第二种是融合模式。传统金融风格的多策略基金按资金规模计仍是第3大策略,占比14.3%。但10月该策略的投资者参与人数环比下降14%,从21人降至18人。报告把这种现象解释为市场趋于成熟,而不是趋势逆转:一旦产品结构更接近传统金融习惯,机构会接纳;配置方仍会筛选,即便策略收益表现稳健,部分投资者也会阶段性撤出。
方向性参与回升,但收益跨度很宽
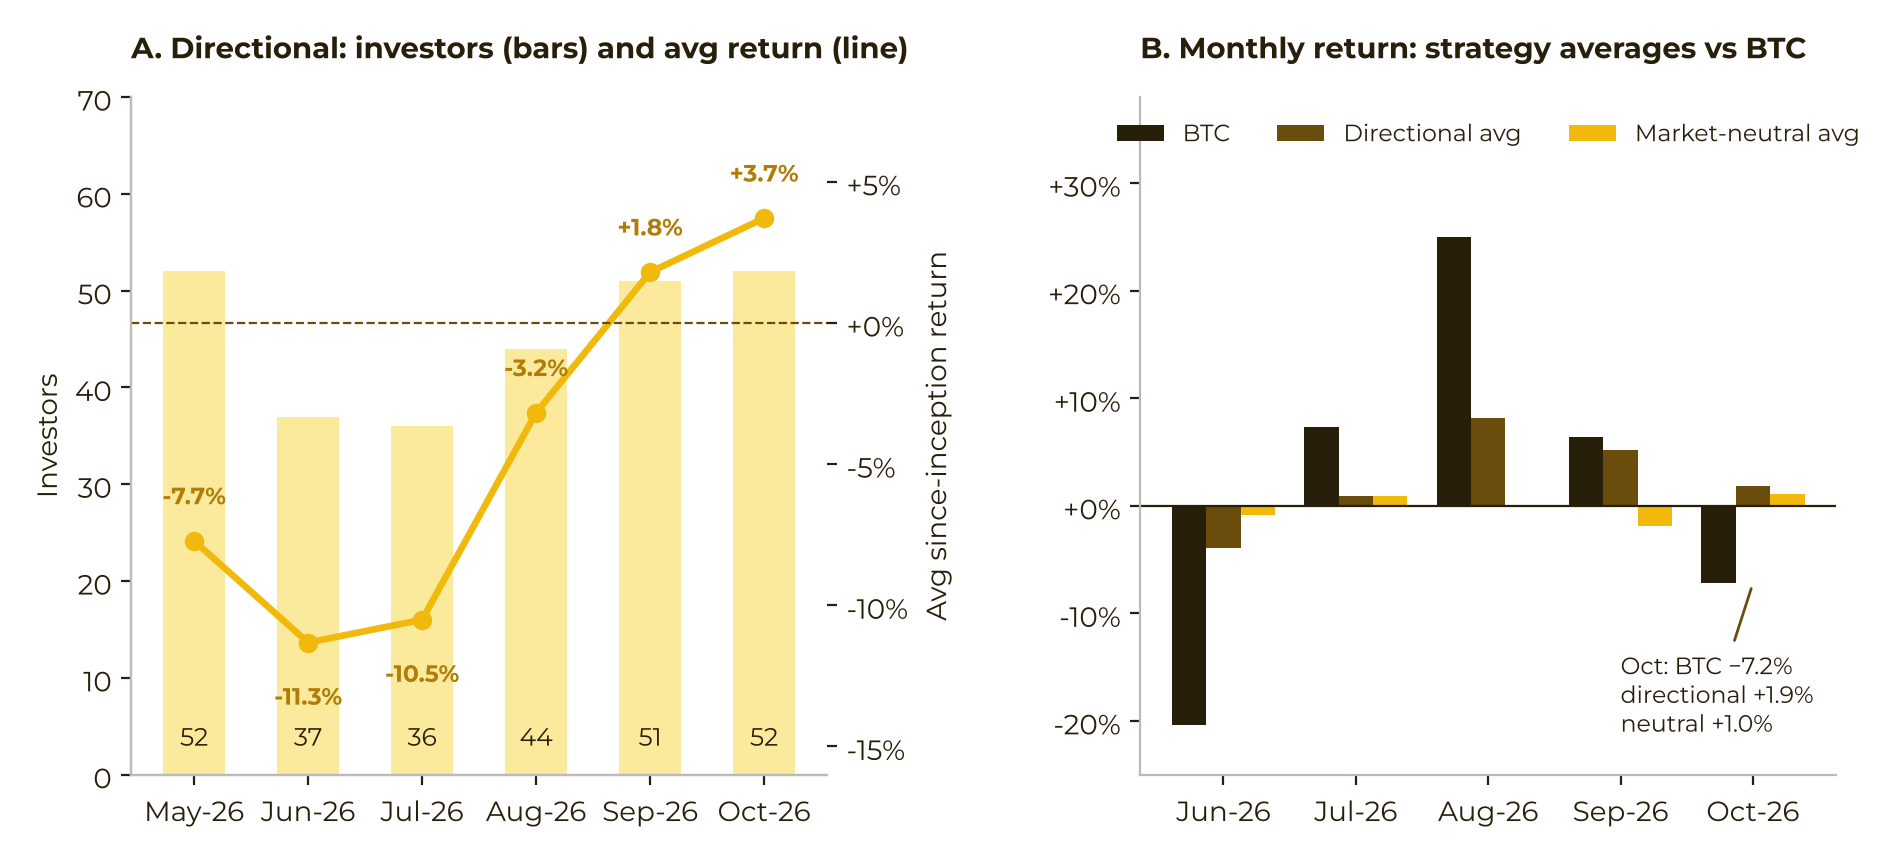
方向性策略的参与度在报告样本中逐步修复。收益率在6月触底后,投资者数量大幅下降,7月降至36人;随后回升,10月恢复至52人,回到5月水平。方向性基金成立以来的平均收益率,也从6月的-11%改善至10月的+3.7%。策略收益率在报告中按基金净值的简单平均值计算。
10月是这轮修复的第一次压力测试。当月 BTC 下跌7.2%,方向性基金平均仍录得+1.9%的月度收益,市场中性基金平均收益为+1.0%。访谈中的行为模式与此一致:资金方通常在回撤期间削减方向性敞口,待波动率与流动性企稳后再重新加仓。
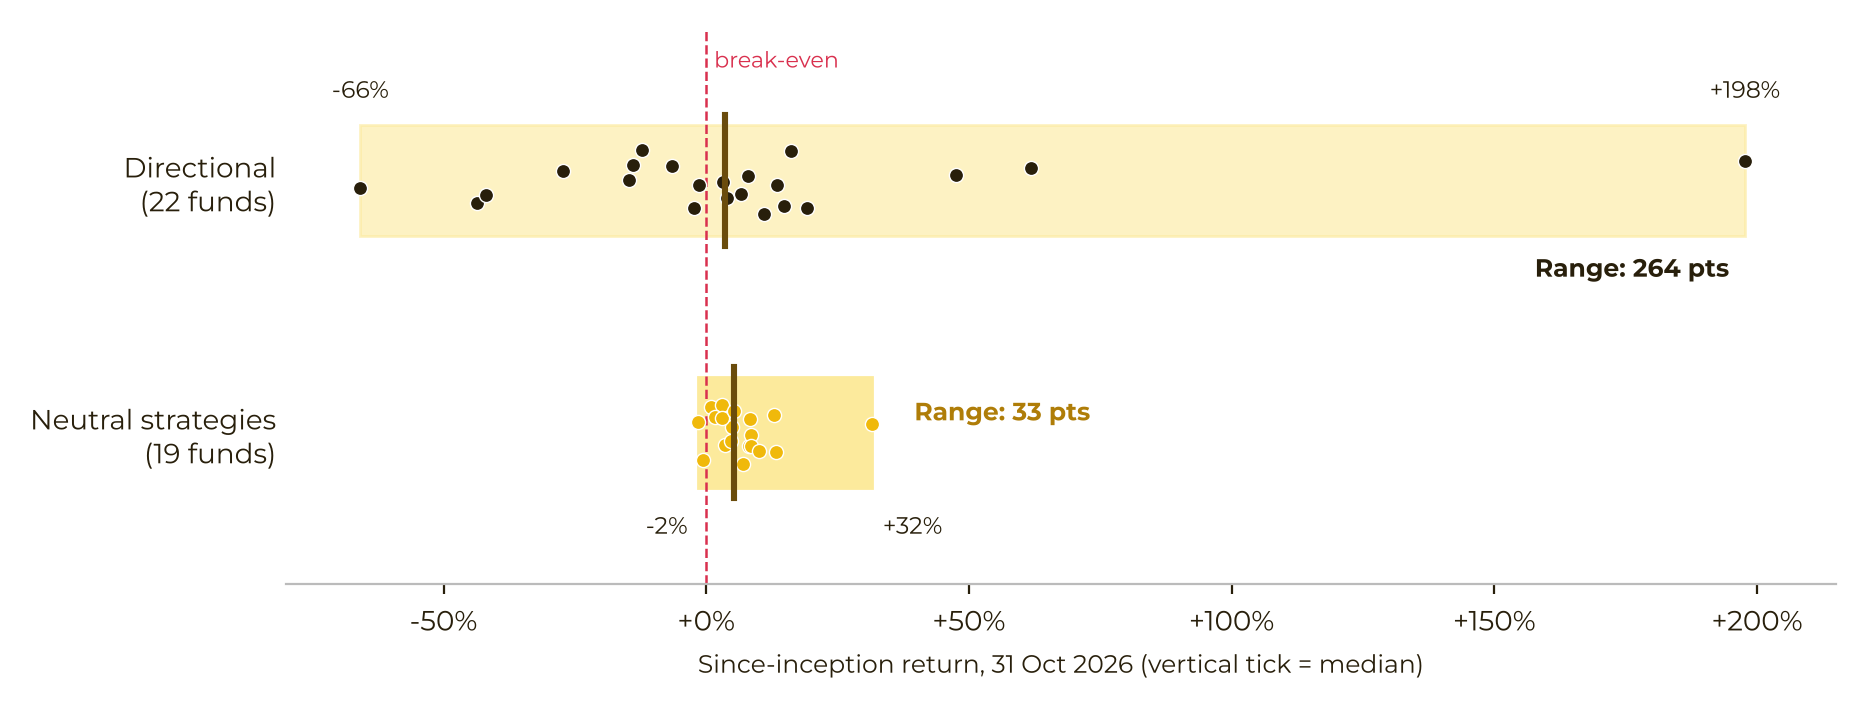
方向性投资的离散度仍然很大。表现最优与最差基金之间的收益极差,约为中性策略的8倍;收益中位数约在+4%附近,且只有55%的基金实现正收益。相比之下,十家中性策略基金中有九家录得正收益。尽管如此,排名前四分之一的方向性基金自成立以来平均收益为+69%。配置方表示,只要能在可控回撤下交付这一级别的 Alpha,他们仍愿意为此付费。
收益分布图剔除了休眠基金以及管理规模低于1000美元的基金;其中的中性策略涵盖市场中性、统计套利与传统金融多策略。BTC 价格口径为币安 BTC/USDT。数据截至2026年10月31日。
访谈:资产安全与可验证性排在历史业绩之前
为解释上述格局,Binance Research 访谈了 Capital Connect 上的资金配置方和负责运作基金的交易团队,访谈日期为2026年10月29日至11月1日。
对配置方而言,资产安全被放在首位:80%的受访者将其置于历史业绩与机构声誉之上。所有受访配置方都表示,经过验证的交易所内部数据能够显著强化尽职调查。他们在评估管理人时,更看重回撤控制,而不是单纯的账面高收益。
对基金管理人而言,募资障碍同样不是收益率不够突出,而是信任成本。过往业绩难以交叉验证,再加上 KYC、反洗钱以及交易对手方合规审查,募资节奏被拖慢,绝大多数资金仍依赖熟人推荐。部分管理人在平台挂牌后,已经能够接触更广泛的投资者、合规机构,以及由小额资金汇成的集合池。
报告对双方信号的归纳是:可验证性打开信任,更完整的运营基础设施则可能拓宽配置通道。10月 BTC 下跌7.2%的测试之后,资产安全与风控仍被描述为撬动配置的关键。
报告边界
Binance Research 在原文中声明:该报告不构成预测或投资建议,也不构成买卖任何交易产品、加密货币或采取任何投资策略的推荐、要约或邀约;文中术语和观点用于促进行业理解,不应被视为明确的法律意见或币安立场。观点截至所述发布日期,并可能随后变化。信息来自其认为可靠的专有及非专有渠道,不保证完整或完全准确;文中如有前瞻性信息、预测和展望,读者需自行承担采信风险。投资伴随风险。
原文来源:chaincatcher.com(原文发布于 2026-11-11 22:09,UTC+8)